вторник, 22 марта 2016 г.

В Башкортостане вынесен вердикт руководителю юрфирмы, который присваивал деньги страховых организаций по сфальсифицированным судейским документам, информирует пресс-служба Верховного суда РБ.

Кировский райсуд Уфы признал директора правовой организации "Независимость" Александра Прусакова виноватым по ч. 3 ст. 159 (хищение в форме мошенничества в большом размере) и в 13 эпизодах по ч. 2 ст. 327 УК РФ (подделка официального документа для облегчения осуществление другого правонарушения).

Определено, что в срок с 2012 по 2013 годы Прусаков изготавливал нелегальные печати судов общей юрисдикции Уфы, которыми утверждал бланки исполнительных документов о взимании страховых оплат в сфере автогражданской ответственности. В последующем он представлял их к выполнению, в частности в банки.

В конце концов адвокат сумел получить от страховых организаций только часть затребованных сумм – свыше 1 млн рублей.

Суд избрал Александру Прусакову 3,5 года тюрьмы условно с испытательным периодом 3 года.

воскресенье, 20 марта 2016 г.

Жизнь не следует на месте, и когда-то весьма полезные и нужные вещи, без коих обойтись было совершенно нереально, превратились или в что-то совсем ненадобное и ненужное, или сталb музейной экзотикой. О чем же не приходится думать современным бухгалтерам в эпоху электронной бухгалтерии?

За последние двадцать-двадцать пять лет очень многое изменилось в нашей жизни. Даже с точки зрения объектов, которые нас окружают в обыдённой жизни. Совсем не так давно, чтобы сделать звонок с улицы, необходимо было искать телефон-автомат. А прохожий, который разговавривал по сотовому телефону, вызывал у встречных людей смесь восхищения («Во даёт!») и зависти («У, буржуй проклятый!»). Ну а сейчас кого поразишь «мобилой»?

Бухгалтерия в этом ракурсе не исключение. Сейчас она уже совсем не та, что в конце ХХ века. Очень многое из того, что было непременным атрибутом бухгалтера тогда, сейчас уже таковым не является, а воспринимается как анахронизм.

Что же, начнём, пожалуй... Познакомимся с «пережитками бухгалтерского прошлого».

1

Счёты

В своё время этот объект был весьма широко распространён – в детских садах и в начальной школе ещё в конце 70-х годов прошлого века ребят учили полагать на счётах. Весьма полезное и, основное, простое устройство (рама с нанизанными на спицы костяшками, в большинстве случаев по 10 штук) для произведения арифметических расчётов, благодаря которому возможно было не только складывать и вычитать, но даже умножать и делить. Этакий старейший калькулятор (первые упоминания о счётах в том виде, в котором они использовались до недавнишнего времени, относятся аж к XV веку, а аналоги счётов появились ещё в Риме).

Складывать и вычитать умели практически все – это не представляло особенных трудностей. А вот умножение и деление на счётах относились уже к искусству «высшего пилотажа», и этим навыком владели весьма немногие. Такие асы счётного искусства почитались не меньше, чем сейчас классные компьютерщики.

Бухгалтеру в основном от счётов необходимо было лишь сложение – когда он подсчитывал итоги по сделанным вручную журналам-ордерам, ведомостям и амбарным книгам (о них мы тоже поболтаем). Иногда необходимо было вычитание. Ну, а умножением и делением на счётах (не считая упомянутых выше «асов») не оперировали совсем – предпочитали оперировать познаниями, полученными в школе , и проделывали эти операции на обособленных листочках, считая «в столбик».

Счёты прожили продолжительную жизнь в бухгалтерии, и совсем вышли из оборота к началу 90-х годов прошлого века.

2

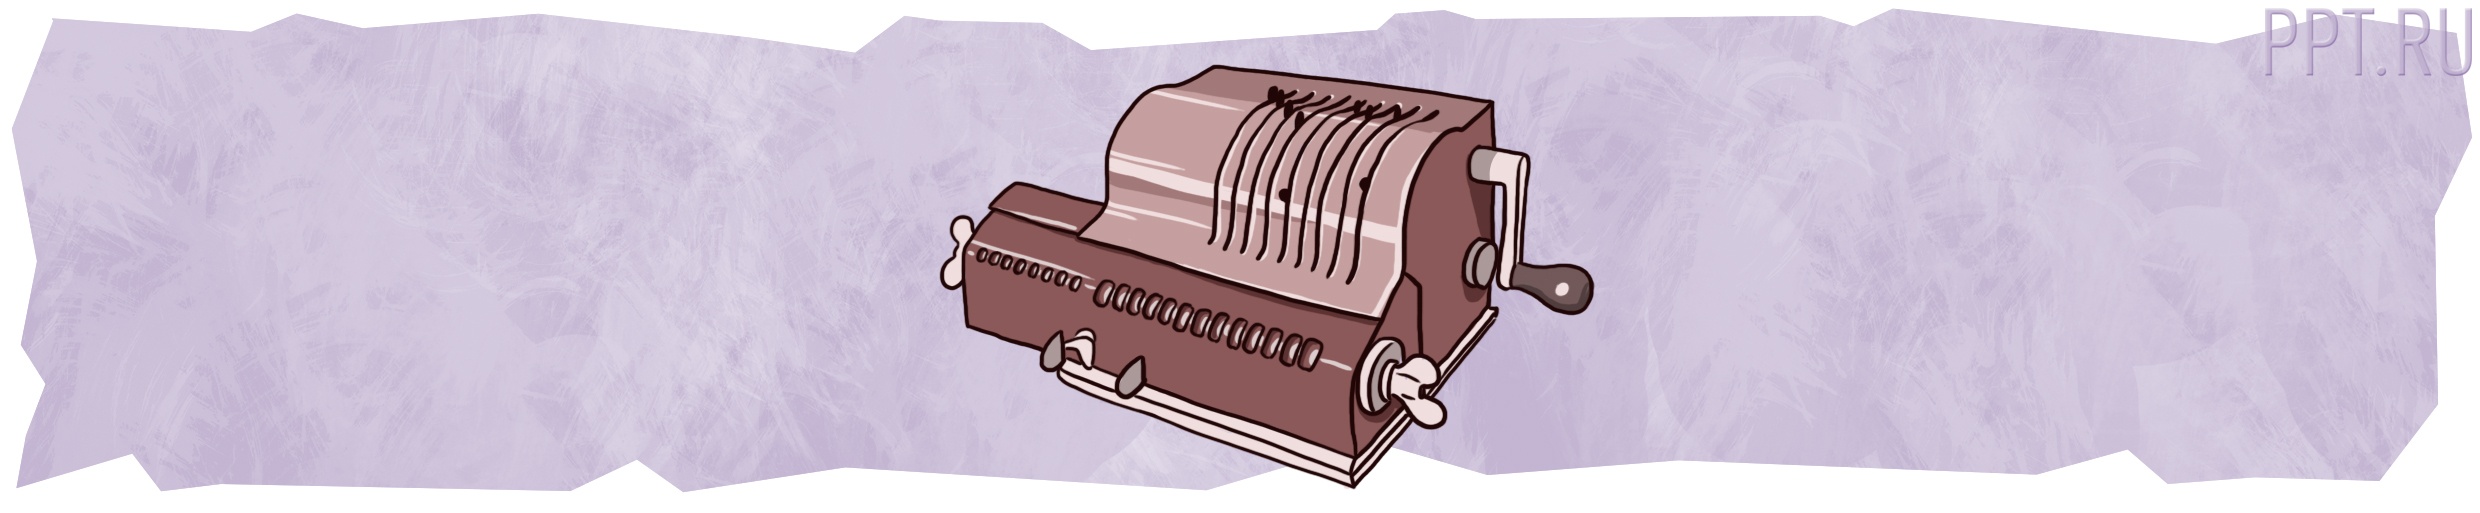
Арифмометр

В случае если с банковскими счётами современные люди хотя немного, но знакомы (либо, по крайней мере, хотя бы что-то о них слышали), то при упоминании арифмометра многие делают удивленное лицо. В действительности, это таковой механический соперник счётов.

Арифмометры появились во второй половине XVII века (первый в мире арифмометр сделал великий германский учёный Готфрид-Вильгельм Лейбниц), но массовое их производство началось лишь полтора столетия через. Арифмометры прежде всего были предназначены для умножения и деления, которые, как мы не забываем, на счётах могли производить лишь «продвинутые пользователи».

Как работал арифмометр? Числа вводились в арифмометр, преобразовывались и передавались пользователю (выводились в окнах счётчиков либо печатались на ленте) с применением механических устройств. Наряду с этим арифмометр мог потребить только механический привод (другими словами для работы на них нужно все время крутить ручку либо производить часть операций с применением электромотора). Определённее? В случае если пересматривать работу арифмометра на примере умножения, то при помощи рычажков устанавливается первый множитель, а после этого пользователь начинает крутить ручку от себя, пока на счётчике прокруток не появится второй множитель. Итог умножения указывался на счётчике.

Трудно, да? Ещё как! Может быть, поэтому из-за своей трудности арифмометры в бухгалтерии не прижились. Срок их интенсивной жизни пришёлся приблизительно на 30-50-е годы ХХ века, а позже (невероятно, но обстоятельство!) их вытеснили всё те же счёты с костяшками и «листочки со столбиками». Что уж сделать – в бухгалтерии основное – это понятность и простота. А арифмометр – через чур уж умный прибор. Помимо этого - досадная потребность все время крутить крутить ручку. А есть перекрутить? Все необходимо затевать В первую очередь! Арифмометры сопротивлялись своему вытеснению «устаревшими» счётами, но проиграли. В всякой бухгалтерии они стояли, но ими фактически никто не оперировал.

Во второй половине 70-х годов ХХ века начали появляться калькуляторы – вначале работающие от электросети, позже – на батарейках. И к началу 90-х годов они совсем расправились и с арифмометром и счётами, ни оставив им ни малейшего шанса.

3

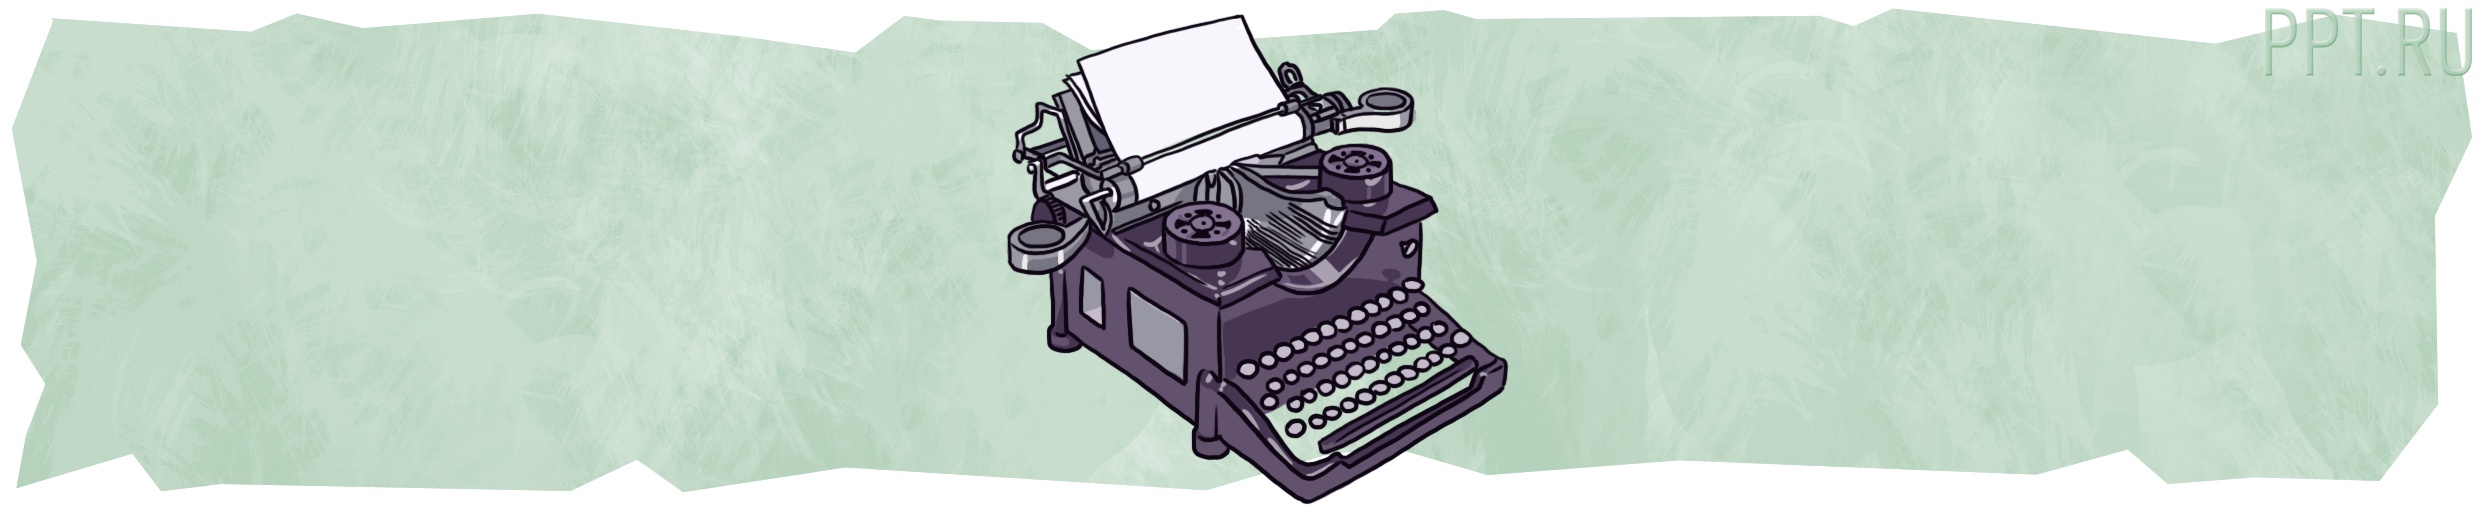
Пишущая машинка

Ещё совсем не так давно этот электронно-механический прибор, запущенный в массовое производство в конце XIX века, оснащённый набором клавиш, нажатие коих приводило к печати подобающих символов на бумаге, был жизненно нужен в бухгалтериях. Как ещё возможно было красиво напечатать справку, должностную записку, обращение, письмо в адрес контрагента? Что-бы не разбираться в рукописных текстах, имелись в наличии обычаи делового оборота. То, что было набрано на машинке, в любой момент вызывало к себе большее доверие, чем то же самое, но написанное от руки.

Печатная машинка продержалась в бухгалтерии аж до конца ХХ века, пока её не вытеснил оттуда компьютер. Пишущая машинка не допускала оплошностей, поскольку при таких условиях приходилось перепечатывать целый лист заново. А современные программы даже грамматику проверяют в полуавтоматическом режиме. Отслужив бухгалтеру чуть больше 100 лет, пишущая машинка поехала в музей.

4

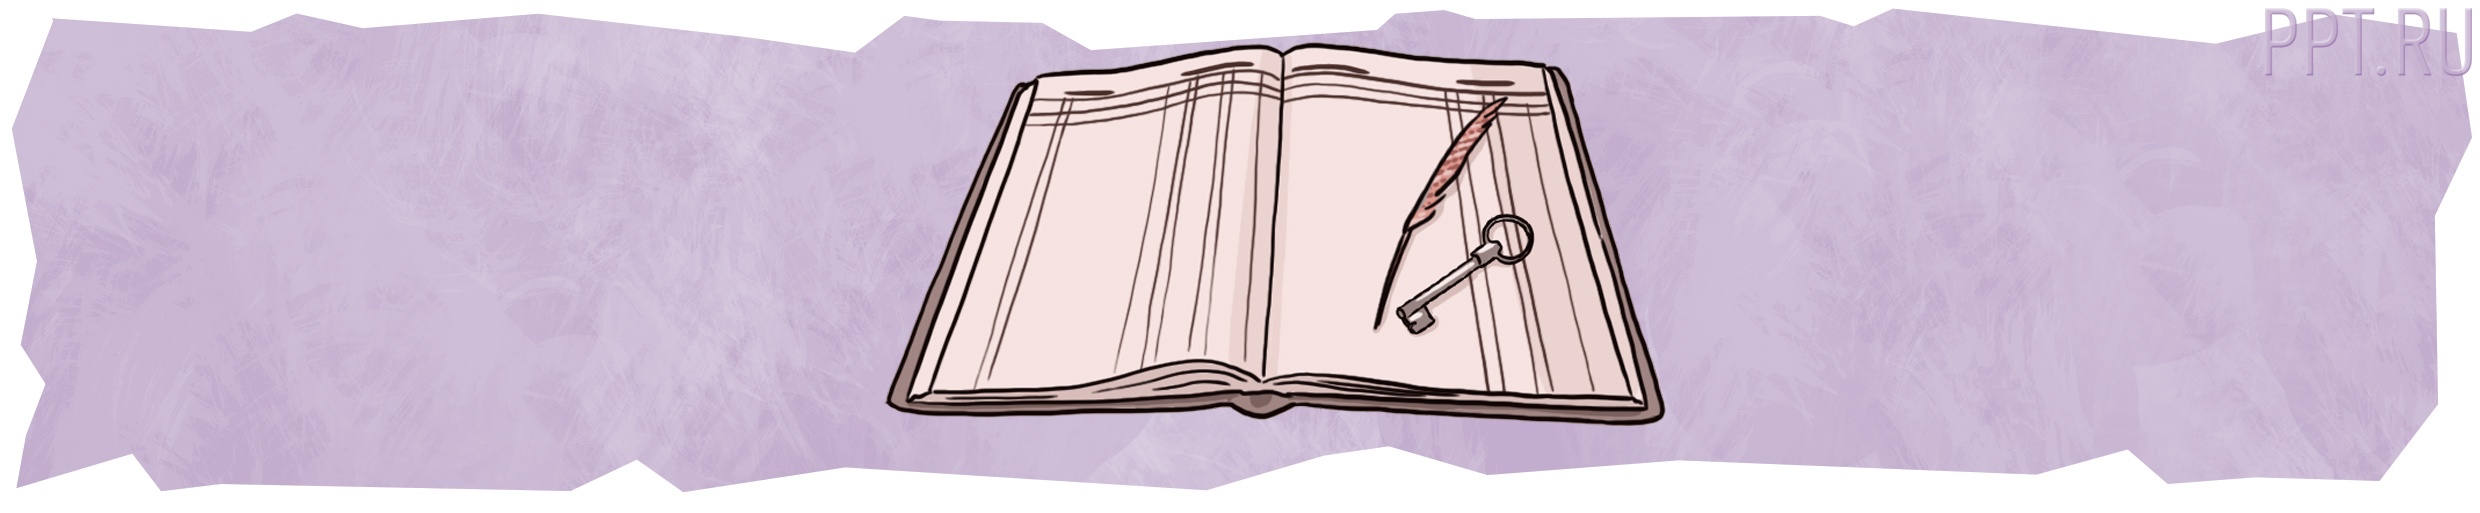
Амбарная книга и другие рукописные регистры бухучёта

В старину (по крайней мере - до конца прошлого века) бухучёт вёлся в особых регистрах – ведомостях, журналах-ордерах, мемориальных ордерах, реестрах и т.п. – которые формировались вручную. Бухгалтер от руки вписывал туда названия основных средств, материалов, товаров, названия поставщиков и приобретателей. За весь год (либо меньшего срока – всё зависело от объёма операций) эти регистры сшивались в особые книги, которые позже хранились какое количество положено - , пока их не направляли «на костёр» - другими словами ликвидировали в связи с ненадобностью. Время от времени регистры первично формировались в виде книги, что существенно упрощало жизнь бухгалтеру - вместо пачки листочков, которые всегда теряются, стопка книг в толстом переплёте. На бухгалтерском жаргоне такие книги именовались «амбарными».

Плюсы таких книг были не вызывающи сомнений – вся история основных средств была как на ладони. Немедленно возможно было отыскать любую операцию за необходимый срок. Потому что-то собственноручно туда записав, бухгалтер в большинстве случаев это не забывал и мог легко отыскать.

Минусы были теми же что и в других случаях: все оплошности необходимо было исправлять либо переписывать, что плодило сверх того вшитые страницы и много пометок и перечеркиваний.

Сейчас «амбарный учёт» ещё кое-где сохраняется, но лишь у совсем уж замшелых ретроградов, которые не признают компьютеры. А большая часть уже последние лет 15-20 перешло на специализированные программы по ведению бухучёта, которые сами в автоматическим режиме формируют каждые регистры учёта на базе данных первичных документов. Конечно, и в них случаются оплошности, но многие функции, на которые ранее тратилась уйма времени, сейчас уходят считанные секунды.

5

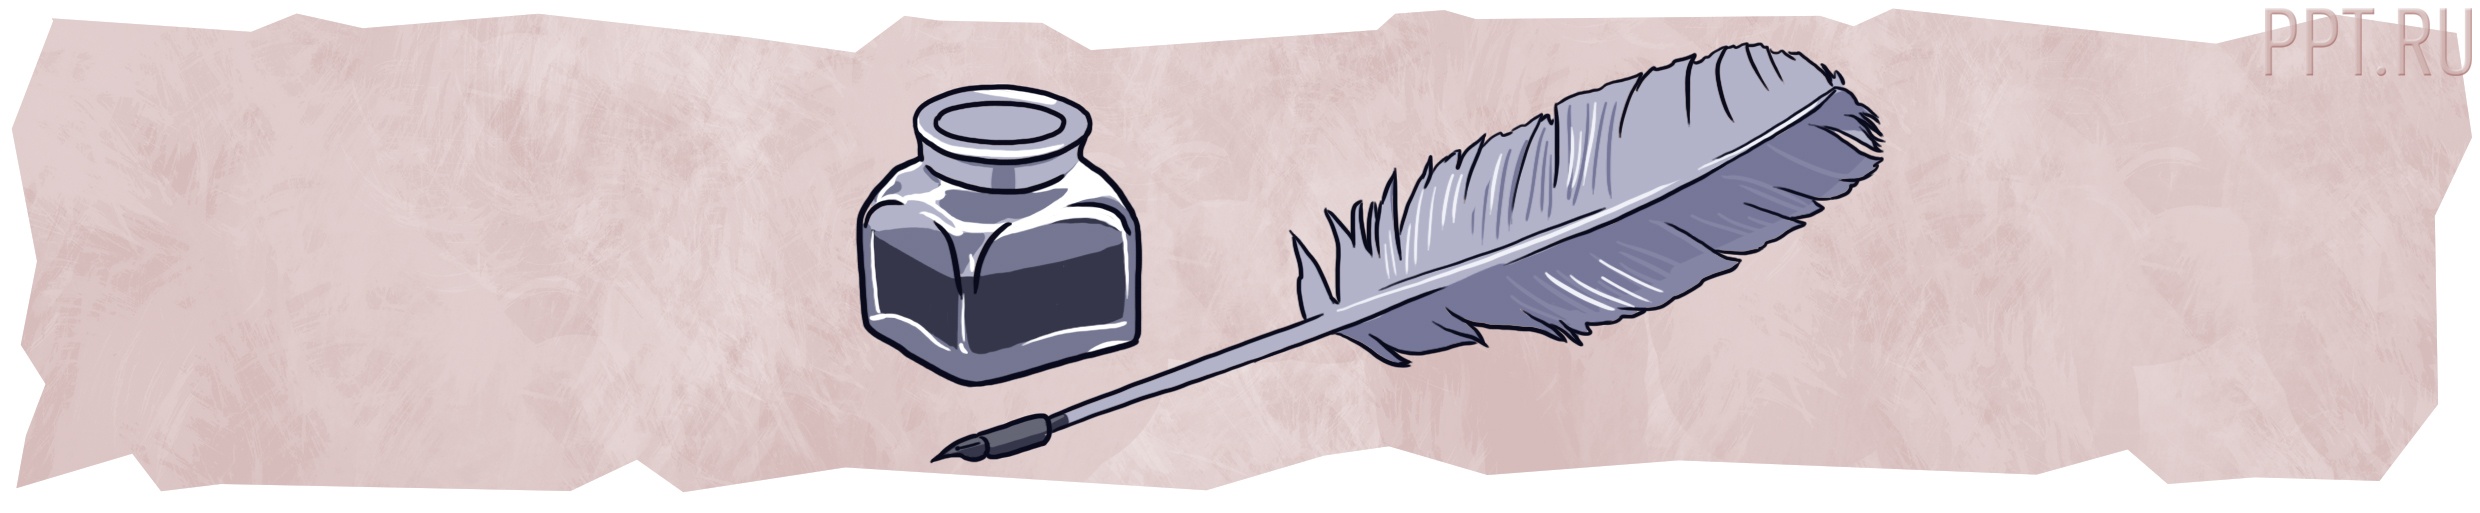
Перьевые ручки и чернильницы

Письменные принадлежности, изжитые в школе к началу 70-х годов ХХ века, в бухгалтерии продержались аж до начала 90-х годов. Точнее, не во всей бухгалтерии, а в кассе. Было принято расписываться в ведомостях на получение зарплаты поэтому перьевой ручкой, а не шариковой. Наряду с этим ручку необходимо было заблаговременно окунуть в чернильницу. Это делалось чтобы сократить риск подделки подписи – скопировать написанное пером было нереально подложив, к примеру копировальную бумагу под документ.

К началу 90-х годов перьевые ручки вместе с чернильницами совсем исчезли даже из касс. Сейчас ими оперируют в должностных целях лишь уж большие оригиналы. Такие вещи сейчас служат, в основном, компонентами интерьера.

6

Штрих-корректор

Канцелярский инструмент, благодаря которому выполняется изменение оплошностей в тексте и корректировка написанного на бумаге. Совсем бесценная вещь в те времена, когда имел место ручной учёт. Не обращая внимания на то, что всеми руководствами, положениями и законами, регулирующими (и регулировавшим ранее) ведение бухучёта, категорически запрещалось что-то подтирать и замазывать в бухгалтерских регистрах и первичных документах, бухгалтеры плевали на эти запрещения, и всё равняется исправляли оплошности поэтому таким методом.

Во времена СССР штрих-корректор был дефицитным товаром, исходя из этого он использовался мало и лишь небольшим кругом людей. Но настали 90-е, и штрих взял свое и стал одним из самых популярных канцтоваров для бухгалтера. И действительно, для чего что-то зачёркивать, разводя грязь, когда возможно элегантно и бережно (либо нет) замазать неправильную цифру либо букву, написав поверх неё то, что нужно.

Пока был живой ручной учёт – был необходим и штрих. Ручной учёт скончался – и штрих потерял былую ценность. Он так же, как и прежде присутствует на столах бухгалтеров, но, скорее, по инерции. К нему просто привыкли, не смотря на то, что он фактически не используется.

7

Линейка канцелярская

Известный канцелярский товар из школьного набора. Объект совсем бесценный в эпоху ручного учёта, в особенности когда бухгалтер начинал заниматься творческой работой, придумывая для себя добавочные, эксклюзивные, учётные регистры и расчётные таблицы. Без небольшой полосы, созданной из дерева, пластмассы либо металла, на которую были нанесены единицы изменения длины, было просто не обойтись, поскольку регистр должен был быть ровным и прекрасным… Использовалась линейка чтобы ровно «подвести черту» под месяцем, чтобы подсчитать итоговые обороты и остатки. И чтобы было видно, что срок закончен и необходимо затевать новый.

Сейчас линейка сейчас уже не необходима. Электронные таблицы возможно настроить под себя, а необходимые суммы наглядно выведет в особом окне программа для ведения электронного бухгалтерского учета.

8

Сургучная печать

Приблизительно В первую очередь XVI века сургуч (смесь в разных пропорциях шеллака, терпентина, бензойной смолы, стираксового масла, толуанского бальзама, канифоли, мела либо гипса, и красящего вещества) использовался для запечатывания секретных писем. Вскрыть незаметно скреплённое так послание было очень трудно. Позднее, сургуч начали потребить для почтовых отправлений. И лишь в 2011 году Почта Российской Федерации отказалась от его употребления.

В бухгалтерии сургуч тоже прижился. С его помощью опечатывали кассы, сейфы а также сами помещния. Для той же цели, что и секретные письма. Взломать сургучную печать несложно, а вот с воссозданием неприятностей куда больше. Нужно не только расплавить сургуч, но и приложить оттиск особой печати.

Заодно с сейфами сургучной печатью скрепляли и кассовые книги. Притязание о скреплении кассовой книги сургучом просуществовало аж до 2011 года - соответственно пункту 23 разделения III «Режима ведения кассовых операций в РФ», утверждённого Решением ЦБ Российской Федерации 22.09.1993 № 40. В свыше поздних документах, регламентирующих кассовую дисциплину в компании, это притязание исчезло – сейчас компания сама вправе решать, необходим ей для скрепления кассовой книги сургуч либо нет.

9

Нарукавники

Что это такое? Ответ находится в самом названии. «Нарукавник» — это то, что одевают на рукава (поверх рубахи, блузки и т.п.) чтобы не пачкать и не протирать одежду. Во всяком случае, бухгалтеры нарукавники носили поэтому для этих целей.

До середины 70-х годов ХХ века слова «бухгалтер» и «нарукавник» были спутниками. По какой причине? По всей видимости, по причине того, что бухгалтеры оперировали перьевыми ручками и карандашами. Возможно было не только случайно пролить немного чернил на рукава, но и испачкать одежду о свеженаписанный карандашом либо пером текст.

Когда перьевые ручки были вытеснены шариковыми — стали исчезать и нарукавники. Кое-какие бухгалтеры старой закалки их ещё продолжали носить, но лишь они… Сейчас нарукавник – это что-то из «ретро-объектов», типа пишущей машинки. И если вы сейчас увидите человека за столом в нарукавниках, то 1-е слово, которое вам пойдёт в голову, будет не «бухгалтер», а «оригинал».

10

Экономическая бумажная пресса

Во времена СССР, когда законы, инструкции, положения и циркуляры действовали подолгу, и в них редко вводились поправки, бухгалтер применял в своей работе особые сборники, в коих все перечисленные выше документы находились. В 90-е годы ХХ века обстановка резко изменилась: не масса новых нормативно правовых документов, которые быстро принимались, корректировались и отменялись — на их место приходили новые. Издавать сборники в этой ситуации было бессмысленно. Другими словами их, конечно, продолжали издавать, но время от времени они устаревали скорее, чем выходили из печати.

PPT.RU рекомендует:

Консультант Плюс: инструмент для современного бухгалтера!
Спасательным кругом для бухгалтера стали газеты и журналы, где возможно было отыскать и сами тексты нормативно правовых документов, и статьи специалистов, и ответы на актуальные вопросы.

После того, как в бухгалтерию пошли электронные БД нормативно правовых документов и Интернет, экономическая бумажная пресса стала всё скорее и скорее терять свою, некогда огромную, аудиторию. Газеты и журналы для бухгалтеров так же, как и прежде издаются и востребованы. Но в сравнении с электронными СМИ и каждый день обновляющимися электронными юридическими базами они через чур очень сильно отстают.

Прогресс изменяет вещи, которые днем ранее казались нам вечными и незыблемыми. Ежедневно являются новые методы упростить ведение бухучета. Конечно, чтобы правильно применять новые инструменты нужны и новые навыки, но это уже вопрос к бухгалтеру и его познаниям.

среда, 2 марта 2016 г.

Приобрести сейчас
за 490 рублей

Все компании должны сдать по результатам 2015 года в органы статистики и ФНС годовую отчетность. В нее входит баланс и отчётность о денежных итогах (форма № 2). О том, как избежать оплошностей при заполнении формы № 2, возможно определить из этой статьи.

Отчётность о денежных итогах за 2015 год (форма № 2) является важной частью бухгалтерского годового отчётности, который все правовые лица, попадающие под воздействие ФЗ "О бухгалтерском учете", должны сдать в органы статистики и ФНС до 31 марта 2016 года. Согласно обычаям в отчётность о денежных итогах за год необходимо включить данные бухучёта обо всех доходах, расходах и итогах деятельности юрлица за отчетный срок. Все показатели вносятся в отчётность нарастающим итогом начиная с первого квартала года и должны отвечать строчкам баланса и декларации по налогу на прибыль. Рассмотрим детальнее, как заполнить отчетную форму без оплошностей.

Что нужно включить в форму № 2

В отчётность о денежных итогах непременно должны попасть такие данные бухучёта:

  • сумма полученной за год выручки;
  • себестоимость продаж по компании;
  • управленческие и коммерческие затраты организации;
  • валовая прибыль либо расход за отчетный срок;
  • полученные и оплаченные проценты;
  • иные доходы и затраты за год;
  • прибыль либо расход от реализации;
  • общая прибыль либо расход до налогообложения;
  • изменение за год отложенных налоговых активов и обязанностей;
  • чистая прибыль либо расход;
  • иная вспомогательная информация.

При составлении формы № 2 нужно принимать в расчет советы, данные Министерством финансов Российской Федерации в письме от 6 февраля 2015 г. № 07-04-06/5027. Они касаются вопросов осуществления аудита бухгалтерской документации за отчетный срок.

Принципиально важно не забывать, что все суммы, которые отображаются в отчётности не должны иметь в себе НДС и налогов. В особенности это относится доходов. Затраты и негативные показатели (расходы) нужно разносить без символа "минус". На их негативное значение должны показывать круглые скобки. Показатели отчетного срока (2015 год) нужно приводить в сравнении с показателями подобного отчетного срока прошлого года (2014 год). Так, в отчётности о денежных итогах за 2015 год следует привести такие сведения:

  • в столбце 3 - обороты по счетам с 1.01.2015 по 31.12.2015 года, включительно;
  • в столбце 4 - данные из столбца 3 формы № 2 за 2014 год.

Столбец "Разъяснения" рекомендован для указания номера разъяснения компании к балансу (форма № 1) и отчётности о денежных итогах (форма №2).

Как сопоставлять показатели в отчётности

Данные текущего отчетного срока непременно должны быть сопоставимы с данными подобного срока за прошедший год. Это значит, что все цифры в отчётности непременно должны формироваться по единым правилам. В случае если выявляется несопоставимость данных, то это может быть обусловлено тем обстоятельством, что:

  • изменилась учетная политика компании;
  • в отчетном сроке были распознаны важные оплошности прошлых лет.

При таких обстоятельствах предлагается изменить прошлогодние данные так, чтобы они совпадали с существующими условиями. Наряду с этим вносить правки в отчётности о денежных итогов прошлых лет не нужно.

В утвержденной форме № 2 все строки не пронумерованы. Исходя из этого кодировку строчков нужно детализировать в приказе Министерства финансов Российской Федерации от 2 июля 2010 г. № 66н. (приложение № 4). Чтобы сдать отчётность в органы статистики и ФНС, необходимо непременно нумеровать строки. Делать это следует с учетом ряда характерных черт разных групп юрлиц. Так, субъекты небольшого бизнеса заполняют особенную форму баланса и формы №2. Они должны показывать укрупненные показатели, в которые входит немедленно пару строчков из обычной формы. При таких обстоятельствах код строки необходимо проставлять по громаднейшему из вошедших в строчок показателю.

Как разнести доходы и затраты по видам деятельности

В строчках 2110-2200 формы № 2 следует отметить полученные доходы и осуществленные компанией за год затраты по обычным видам деятельности. Для заполнения этих строчков необходимо попользоваться показателями счета 90 "Продажи". Принципиально важно не забывать, что полученная компанией выручка по строке 2110 отражается в чистом виде, без налогов и НДС. Ее сумму нужно исчислить уже с учетом всех бонусов и скидок, которые компания представила своим заказчикам. Это значит, что в случае если приобретатель получил скидку согласно соглашению, то показатель выручки по строке 2110 должен быть отражен за минусом суммы этой скидки.

PPT.RU рекомендует:

Электронный сборник ГОДОВОЙ ОТЧЕТ 2015 от КАДИС
Электронный сборник ГОДОВОЙ ОТЧЁТНОСТЬ 2015 от "КАДИС"
В СПБ возможно получить безвозмездно!
Строка 2120 обязана содержать информацию о расходах компании по обычным видам деятельности. Это те затраты, которые формируют себестоимость товаров либо услуг. Полученная от обычных видов деятельности прибыль отражается строке 2100 формы № 2. Вспомогательно: это отличие показателей строки 2110 (выручка) и строки 2120 (себестоимость).

Строка 2210 предназначена для отражения суммы затрат, связанных с реализацией товаров, работ либо услуг, в противном случае они именуются коммерческими. А строка 2220 для управленческих затрат. Принципиально важно руководиться рекомендациями из руководств к замыслу бухгалтерских счетов, чтобы верно установить тип затрат. Так, в коммерческие затраты (строка 2210) нужно включать затраты на рекламу. Действительно, наряду с этим необходимо кроме того учесть режим учета, установленный учетной политикой юрлица.

Как разнести иные доходы и затраты, и вдобавок прибыль

Для отражения иных доходов и затрат в форме № 2 предназначены строки 2310-2350. Их следует заполнять на базе данных по счету 91 "Иные доходы и затраты". Например, в случае если компания в отчетном году получила дивиденды, то их следует отразить по строке 2310.

Сумму прибыли до налогообложения возможно вычислить на базе данных из строчков 2110-2350, а полученную сумму - отразить по строке 2300. Для этого необходимо суммировать п

четверг, 25 февраля 2016 г.

Общественная палата Российской Федерации внесла предложение централизовано воспретить взаимное общение в соцсетях на месте работы на протяжении всего рабочего дня. В письме к госслужащим общественники озвучили пожелание закрепить такую норму в ТК .

Помошник премьер-министра Российской Федерации Ольга Голодец получила письмо от председателя комиссии по общественной политике, рабочим правоотношениям и качеству жизни граждан Общественной палаты Владимира Слепака. В нем высказывались опасения относительно траты рабочего времени российских служащих на сторонние от работы занятия. Например, проводят его в интернете.

Слепак Владимир
Глава комиссии по общественной политике, рабочим правоотношениям и качеству жизни граждан Общественной палаты

Озабоченность Общественной палаты этой проблемой ясна и объяснима. Так как в ее состав входит большое количество представителей предпринимательства, работники коих занимаются на местах работы личными делами. Желание уладить эту проблему на нормативном уровне может быть обусловлено рвением иметь настоящие меры действия на нерадивых сотрудников. В случае если в ТК РФ будет закреплен запрет на пользование соцсетями на работе, то при его нарушении сотрудник может быть наказан либо даже выгнан с работы без возможности обжаловать такое решение руководства в суде.

Ольга Голодец с максимальной серьезностью восприняла инициативу Общественной палаты. Она текла поручение главе Минтруда Максиму Топилину изучить это предложение и создать возможность запрета применения общественных сетей в рабочее время. Помимо этого, вопрос вынесен на

воскресенье, 21 февраля 2016 г.

Правкомиссия РФ одобрила проект о механизме начисления заработной платы в госучреждениях

Рабочая группа руководства по законопроектной деятельности одобрила закон, нацеленный на создание механизма зарплаты для начальников, их помощников и основных бухгалтеров обособленных госорганизаций, по информации сайта кабмина, по сообщению РИА Новости.

Сейчас регулирование предельного уровня соотношения средней зарплаты начальников и сотрудников учреждений предусмотрено лишь для начальников государственных и местных учреждений. Законом предлагается эту норму распространить на начальников, их помощников, основных бухгалтеров государственных внебюджетных фондов, территориальных фондов неукоснительного медицинского страхования, государственных и местных учреждений, государственных и местных унитарных учреждений.

«Помимо этого, предусматривается неукоснительное установление предельного уровня соотношения между средней заработной платой начальников, их помощников, основных бухгалтеров государственных и местных учреждений, государственных и местных унитарных учреждений и средней заработной платой сотрудников таких компаний, и вдобавок увеличение ответственности за их несоблюдение», — отмечается на интернет сайте руководства.

Как подчёркивается, наряду с этим предельный уровень соотношения зарплаты в компаниях устанавливается государственным органом, органом локального самоуправления или компанией, которая выполняет их функции и полномочия.

Принятие проекта законодательного акта будет содействовать исключению необоснованной дифференциации в зарплате , прозрачности зарплаты руководящих сотрудников государственных и местных учреждений и унитарных учреждений.

Соответственно сообщению руководства, закон был одобрен в середине февраля и рассмотрен на совещании Российской трёхсторонней комиссии по регулированию социально-трудовых взаимоотношений.


Смотрите дополнительно интересную заметку на тему трудовой юрист. Это возможно может быть полезно.

вторник, 16 февраля 2016 г.

Сдаем декларацию по УСН за 2015 год. Новое в законе

В 2016 году для бизнесменов и компаний, использующих УСН , случилось много изменений. Большая часть из них имеет ответственное значение как для текущей работы, так и для приготовления годового отчётности.

Изменения по УСН с 2016 года коснулись всех подряд небольших учреждений и ИП, использующих этот особый режим. В их числе такие ответственные аспекты налогообложения, как определение налоговой базы, ограничения доходов, при коих вероятно потребить УСН, а также сами налоговые ставки. Остановимся на всяком из них детальнее.

Переход на УСН

С 2016 года законодатели поменяли ограничения доходов, в рамках коих, соответственно НК РФ, компании и ИП могут использовать не столь сложный режим налогообложения. Принцип особого режима УСН есть в том, что при достижении конкретного порога дохода в отчетном сроке, бизнесмен теряет на него право. Исходя из этого для перехода на "упрощенку" нужно установить свой доход за прошедший отчетный срок и сравнить его с разрешенными лимитами.

Материалы по тематике

Налоговая декларация по УСН за 2015 год

декларация по налогам по УСН за 2015 год

Закон даёт переходить на спецрежим тем бизнесменам, которые получили за 9 месяцев прошлого отчетного срока не свыше 45 млн рублей, умноженных на коэффициент-дефлятор. Чтобы сохранить право использовать "упрощенку", нужно получить за год не свыше 60 млн рублей, кроме того умноженных на коэффициент-дефлятор. Эта степень изменяется каждый год, на базе данных индекса потребительских цен. Дефляторы утверждает своим приказом Министерства экономики Российской Федерации. Они играют ключевую роль и для других особых налоговых режимов.

Согласно с приказом Министерства экономики Российской Федерации от 20.10.15 № 772 на 2016 год установлен коэффициент-дефлятор 1,329. Так, в текущем году ИП и компании, страждущие потребить "упрощенку", должны принимать в расчет такие значения лимитов доходов:

  • Для перехода на УСН с 2016 года - 51 615 тысяч рублей (45 млн рублей ? 1,147) дохода за 9 месяцев 2015 года. При таких обстоятельствах используется коэффициент, действовавший в 2015 году.
  • Для перехода на УСН с 2017 года - 59 805 тысяч рублей (45 млн рублей ? 1,329) дохода за 9 месяцев этого года.
  • Для сохранения права использовать не столь сложный режим - 79 740 тысяч рублей (60 млн рублей ? 1,329) дохода за прошедший год.

Особенности государственной регистрации

Начиная с 1 января 2016 года, Федеральная налоговая служба получила право приостанавливать операцию регистрации компании и введения сведений в ЕГРЮЛ на 1 месяц, в случае если появились "обоснованные сомнения" в верности и

воскресенье, 14 февраля 2016 г.

Школьников Подмосковья в апреле начнут тестировать на наркотики

Школьников МО в апреле начнут тестировать на наркотики, сказала пресс-служба минздрава Подмосковья, по сообщению РИА Новости.

«С 1 апреля в школах МО начнется тестирование на потребление наркотических средств: 13- и 15-летних подростков — с необязательного согласования отцов с матерью, а тестирование 15- и 17-летних обучающихся будет производиться с их необязательного согласования», — было подчеркнуто в заявлении.

Как подчеркнули в пресс-службе, начиная с февраля и до конца марта, работники минздрава будут проводить родительские собрания, доводя до отцов с матерью все данные.

«С 1 апреля мы начинаем осуществление тестирования, продолжаться оно будет до Января этого года, сейчас ведется покупка всех нужных тест-материалов. В прошедшем сезоне похожее тестирование пробежали режима 70 тысяч школьников, обучающихся колледжей и техникумов в Подмосковье. В текущем году мы планируем увеличить их количество», — сказала глава минздрава Нина Суслонова, которую цитирует пресс-служба.